Od przepalania budżetu do stabilnego zysku: Controlling Wartości Życia Klienta
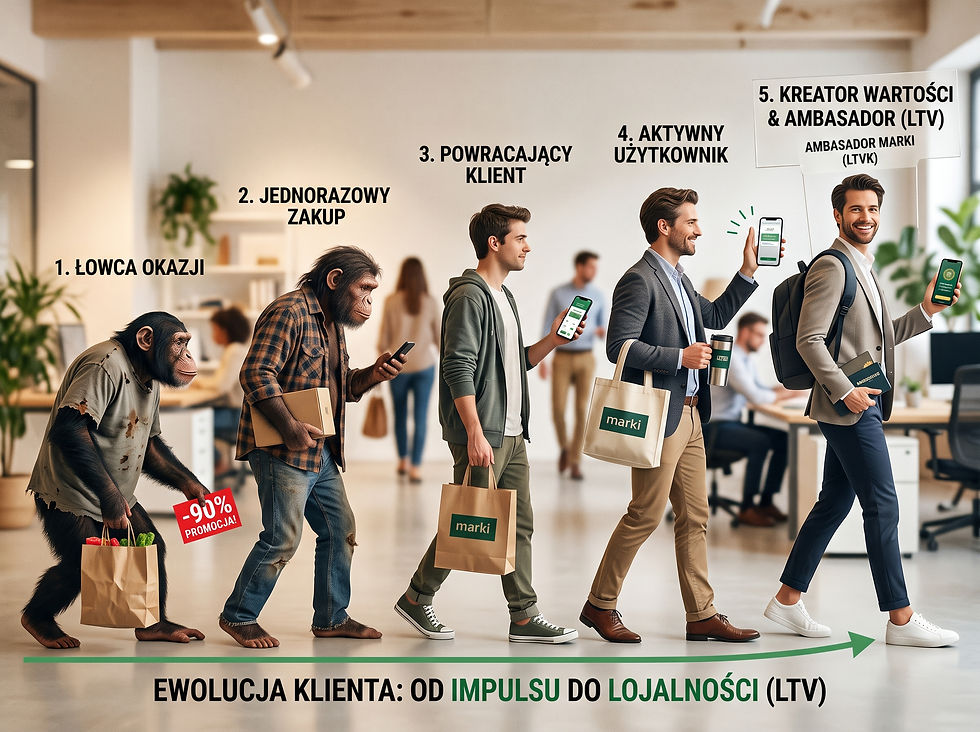
Epoka taniego kapitału i łatwego pozyskiwania klientów właśnie dobiega końca. Przez lata wiele firm, w szczególności z branży e-commerce i SaaS, opierało swój rozwój na agresywnym „pompowaniu” obrotów, wierząc, że rosnąca sprzedaż zrekompensuje rosnące koszty marketingu. Obecnie jednak koszty płatnej reklamy osiągają historyczne maksima. W tym poście przyjrzymy się, dlaczego tradycyjne podejście to finansowe samobójstwo i jak przejść na model zorientowany na długoterminową wartość.
Koniec z krótkowzrocznością
Tradycyjny controlling operacyjny opiera się na klasycznym rachunku zysków i strat z miesiąca na miesiąc, co jest podejściem niezwykle krótkowzrocznym. Taki model nagradza chwilowe piki sprzedażowe generowane przez głębokie rabaty. W efekcie firma systemowo „przepala” budżet na jednorazowych klientów, którzy szukają wyłącznie okazji cenowych i nie mają żadnego potencjału lojalnościowego.
W modelach opartych na powtarzalności zakupów (jak e-commerce, czy subskrypcje), koszt pozyskania nowego klienta (CAC) nierzadko przewyższa marżę z jego pierwszej transakcji. Firma świadomie godzi się na początkową stratę, ponieważ jej faktyczna rentowność zależy od tego, czy klient powróci po drugi, trzeci czy dziesiąty zakup, bez konieczności ponoszenia pełnych kosztów marketingowych.
Controlling Wartości Życia Klienta (LTV) – nowa filozofia
Rozwiązaniem tego problemu jest Controlling Wartości Życia Klienta (LTV/CLV). W tym modelu dyrektor finansowy przestaje pytać o sprzedaż z minionego miesiąca. Zamiast tego pyta o to, jaką marżę netto wygeneruje konkretna grupa (kohorta) klientów w rozszerzonym horyzoncie czasowym (od 12 do 36 miesięcy) w stosunku do kosztów jej pozyskania, aktywacji i utrzymania.
To wymaga redefinicji kryteriów oceny wydatków:
Zamiast osobnych budżetów na reklamę, firmie potrzebny jest jeden zintegrowany budżet obejmujący zarządzanie życiem klienta: jego pozyskanie, aktywizację i retencję.
Żaden budżet na pozyskanie nie powinien być zatwierdzony bez dowodu, że zysk z klientów z nawiązką pokryje poniesione koszty.
Należy systematycznie odcinać finansowanie dla agresywnych promocji przyciągających klientów, którzy nigdy nie wrócą.
„Średni klient” nie istnieje
Kluczem w nowym controllingu jest przeniesienie analityki na poziom pojedynczego klienta. Autor artykułu wyróżnia 3 typy nabywców:
Łowcy promocji: Kupują tylko z głębokim rabatem, z każdym takim klientem firma traci gotówkę.
Klienci transakcyjni: Generują minimalny, akceptowalny zwrot z inwestycji, ale łatwo odchodzą.
Kreatorzy wartości: Stanowią jedynie 10-20% bazy klientów, ale odpowiadają aż za 70-80% całej, skumulowanej marży operacyjnej firmy.
Zmiana organizacji i technologia
Wdrożenie takiego controllingu wymaga głębokiej transformacji. Menedżerowie nie powinni być już premiowani za chwilowy obrót, ale za realny zwrot z pozyskanego kapitału. Działy finansów, analityki oraz marketingu muszą ściśle współpracować i regularnie weryfikować opłacalność inwestycji. Ponadto, ze względu na stopień skomplikowania i dynamikę kohort, niezbędne staje się posiadanie centralnej hurtowni danych. Liczenie skomplikowanego cyklu życia klienta przy pomocy arkuszy kalkulacyjnych (jak Excel) jest przy większej skali biznesu operacyjnie niemożliwe. Warto przy tym zaznaczyć, że ta filozofia jest tak samo krytyczna na rynku B2B, gdzie koszty pozyskania klienta biznesowego (np. wynagrodzenia handlowców, delegacje) są znacznie wyższe.
Od czego zacząć od zaraz?
Zmapuj całkowite koszty pozyskania (marketing, aktywacja, dział sprzedaży).
Podziel historyczną bazę klientów (z 12-24 miesięcy) na 3 główne kohorty.
Zainicjuj dialog między działami, łącząc szefów marketingu, produktu i analityki przy jednym stole.


Komentarze